Mastercard: más del 60 % de los receptores de remesas en RD las retira en efectivo
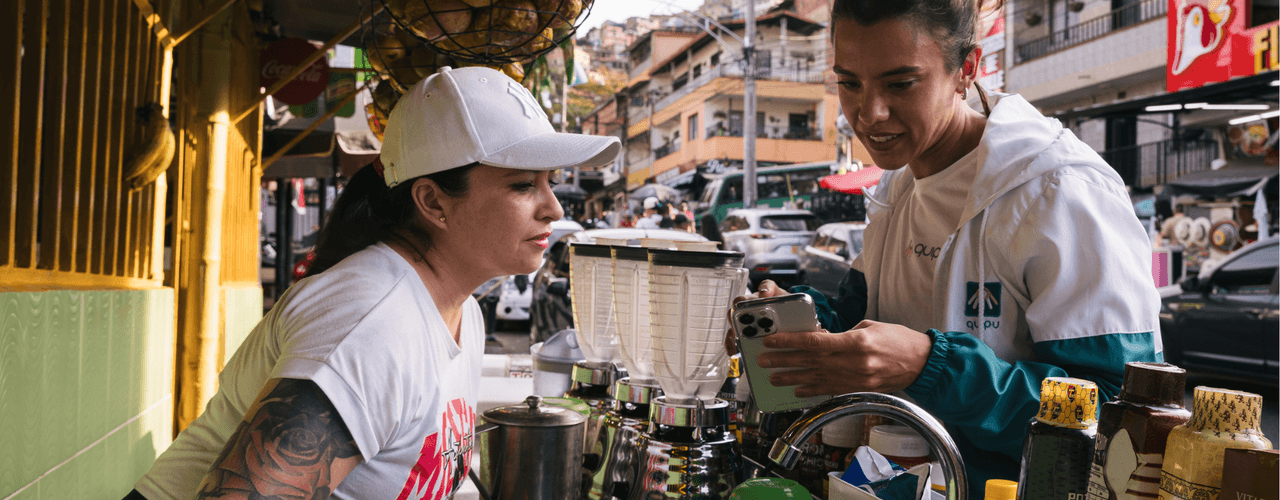
Las remesas llegan a cerca de un millón de hogares dominicanos, pero la mayoría del dinero sale del sistema financiero poco después de recibirse.
Santo Domingo, RD.- Para muchos receptores de remesas en República Dominicana, el dinero que llega del exterior es más que una transacción: es un vínculo de cuidado que organiza la vida de la familia. Así lo plantea el estudio «Remesas 2030: cómo profundizar la inclusión financiera de los receptores», impulsado por Mastercard y CrossTech.
Según el estudio, en el país las remesas pueden representar hasta alrededor del 10 % del PIB y llegan a cerca de un millón de hogares, aproximadamente el 40 % del total. Con ellas se cubren necesidades como alimentación, salud, educación y vivienda.
Aunque el envío es cada vez más digital, más del 60 % de los receptores retira el dinero en efectivo poco después de recibirlo, incluso cuando llega a una cuenta, una billetera o una tarjeta. El efectivo sigue asociado al control y la seguridad, por lo que la barrera, dice el informe, ya no es tecnológica sino de conducta y confianza.
Por eso propone medir el éxito con la «retención digital»: la parte de las remesas que permanece activa en el sistema financiero antes de convertirse en efectivo y que puede usarse en pagos, ahorro o crédito. El documento recuerda que en América Latina y el Caribe el uso de efectivo en transacciones bajó del 67 % en 2014 al 25 % en 2024.
Tomás Alonso, gerente de país para República Dominicana y Haití de Mastercard, afirmó: “El verdadero impacto no está solo en cómo se envía el dinero, sino en cómo se usa después de llegar. Si ese dinero sale rápidamente del sistema, se pierde una oportunidad clave de inclusión financiera”.
Por su parte, Hugo Cuevas Mohr, CEO de CrossTech, comentó: “La industria ha logrado avances significativos para que el dinero cruce fronteras de forma más rápida y eficiente. Sin embargo, el verdadero desafío comienza después: lograr que esas remesas se integren en la vida financiera de las personas”.
El estudio destaca que en el país la red de subagentes bancarios creció 131 % en cuatro años, y señala la interoperabilidad entre cuentas, billeteras y tarjetas y la educación financiera como claves para que las remesas se queden más tiempo en el sistema.